한국은행 금융통화위원회는 10월 22일 통화정책방향 결정회의를 열 예정입니다. 기준금리 숫자만큼 중요한 것은 물가, 성장, 가계대출, 환율을 어떻게 평가했는지입니다.
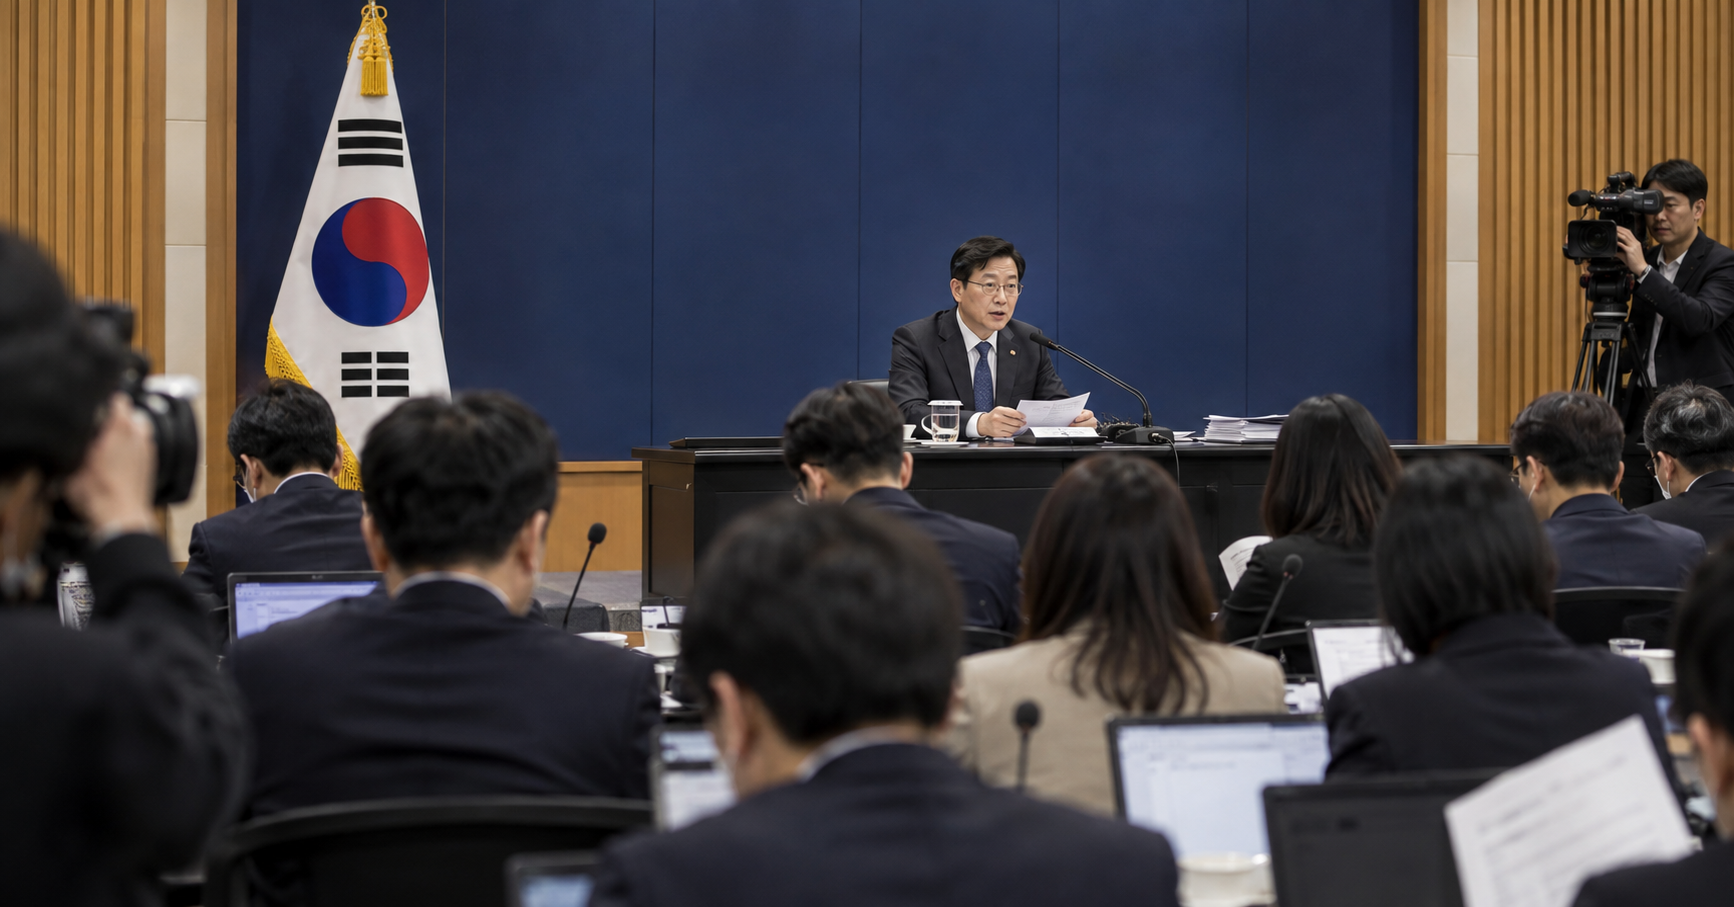
10월 기준금리 결정, 예금·대출자는 무엇을 봐야 할까를 판단할 때 확인할 실제 조건을 살펴봅니다.
동결도 아무 변화가 없다는 뜻은 아닙니다
금리가 같아도 의결문과 기자간담회의 위험 평가가 달라지면 시장금리가 움직일 수 있습니다. 향후 조건과 불확실성을 함께 읽어야 합니다.
예금과 대출의 반영 속도는 다릅니다
은행 수신금리와 대출금리는 조달비용, 경쟁, 기준지표에 따라 다른 시점에 반영됩니다. 내 상품의 만기와 금리 재산정일을 확인해야 체감 변화가 보입니다.
가계의 판단은 금리 전망보다 현금흐름입니다
금리 방향을 맞히려 대출 구조를 자주 바꾸면 수수료와 조건 변경 비용이 생깁니다. 고정·변동 선택은 월 상환 여력과 보유기간, 조기상환 계획을 중심으로 봅니다.
조건을 같은 기준에 놓는 방법
경제지표는 발표 숫자 하나보다 이전 값의 수정 여부와 세부 항목의 방향이 중요합니다. 시장 예상과 실제 발표의 차이도 확인해야 이미 가격에 반영된 재료인지 가늠할 수 있습니다.
지표를 투자 신호 하나로 사용하지 말고 대출 이자, 예금 만기, 외화 지출처럼 내 현금흐름에 연결되는 항목만 추려 보세요. 판단 근거와 확인 날짜를 함께 남기면 과잉 대응을 피할 수 있습니다.
결정 전에 남길 기록
기준금리가 움직여도 내 예금과 대출금리가 같은 날 같은 폭으로 바뀌지는 않습니다. 금리 유형과 재산정 주기, 우대조건 만료일을 확인해야 실제 영향을 계산할 수 있습니다.
- 확인한 금액과 기준일
- 다음 점검 날짜
- 선택하지 않은 대안과 이유
공식 자료
금융·세금·계약 조건은 개인별로 다를 수 있습니다. 실제 결정 전에는 해당 기관의 최신 안내와 약관을 확인하세요.
'금리·환율·거시경제' 카테고리의 다른 글
| 고용동향 발표일, 취업자 수보다 먼저 볼 숫자 (0) | 2026.10.16 |
|---|---|
| 통화량 발표를 대출금리와 연결해 읽는 방법 (0) | 2026.10.15 |
| 국제수지 발표, 환율 방향보다 해외투자자가 볼 숫자 (0) | 2026.10.08 |
| 월말 산업활동과 대출금리, 같이 봐야 할 지표 (1) | 2026.09.30 |
| 월말 금리 점검, 예금과 대출을 같은 표에 두세요 (0) | 2026.09.28 |


